相続した不動産を売却すると税金はいくら?相続税・譲渡所得税・節税特例を解説|奈良市 山洋不動産
相続した不動産を売却すると税金はいくら?知っておきたい税金の種類と節税のポイント
こんにちは。奈良市の株式会社山洋不動産です。
今回は、相続した不動産を売却する際に気になる「税金」についてお話しします。
親御様から実家や土地を相続された方から、次のようなご質問をいただくことがあります。
「相続した家を売ったら税金はいくらかかる?」
「相続税を払っていなくても、売却時に税金がかかる?」
「古い実家を売却する場合、節税できる制度はある?」
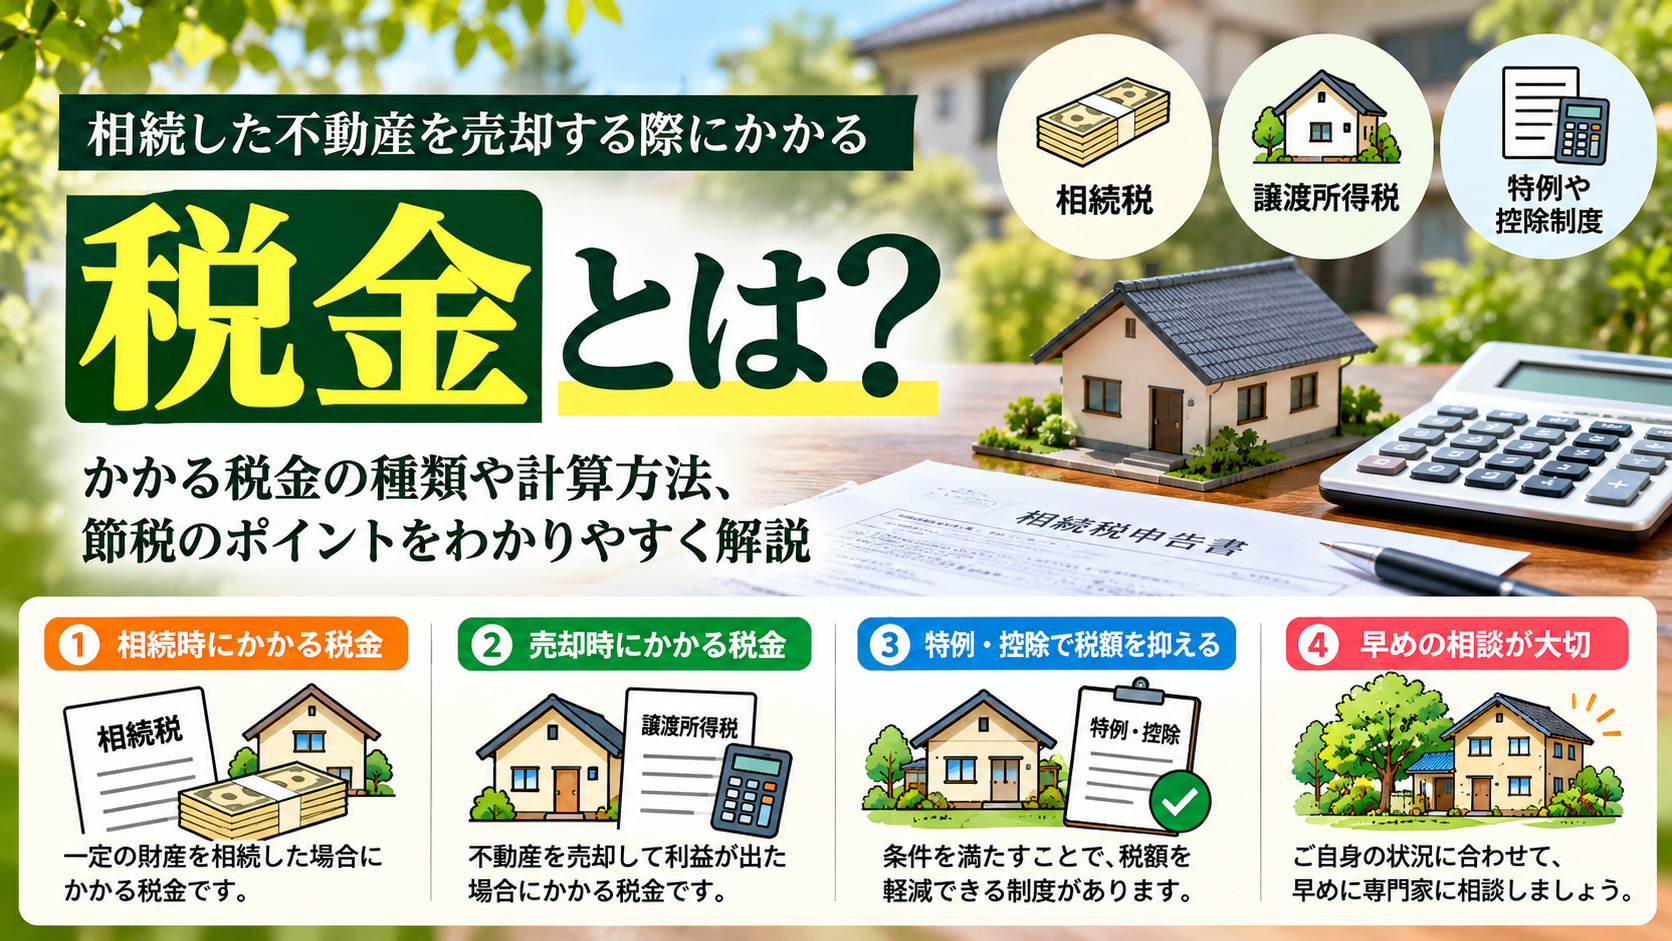
相続した不動産の売却では、相続時と売却時で異なる税金が関係します。
また、一定の条件を満たすことで、税負担を軽減できる特例が利用できる場合もあります。
今回は、不動産会社の視点から、基本的な税金の仕組みや注意点を分かりやすく解説します。
1.相続した不動産に関係する主な税金とは?
相続不動産に関係する代表的な税金には、「相続税」と「譲渡所得税・住民税」があります。
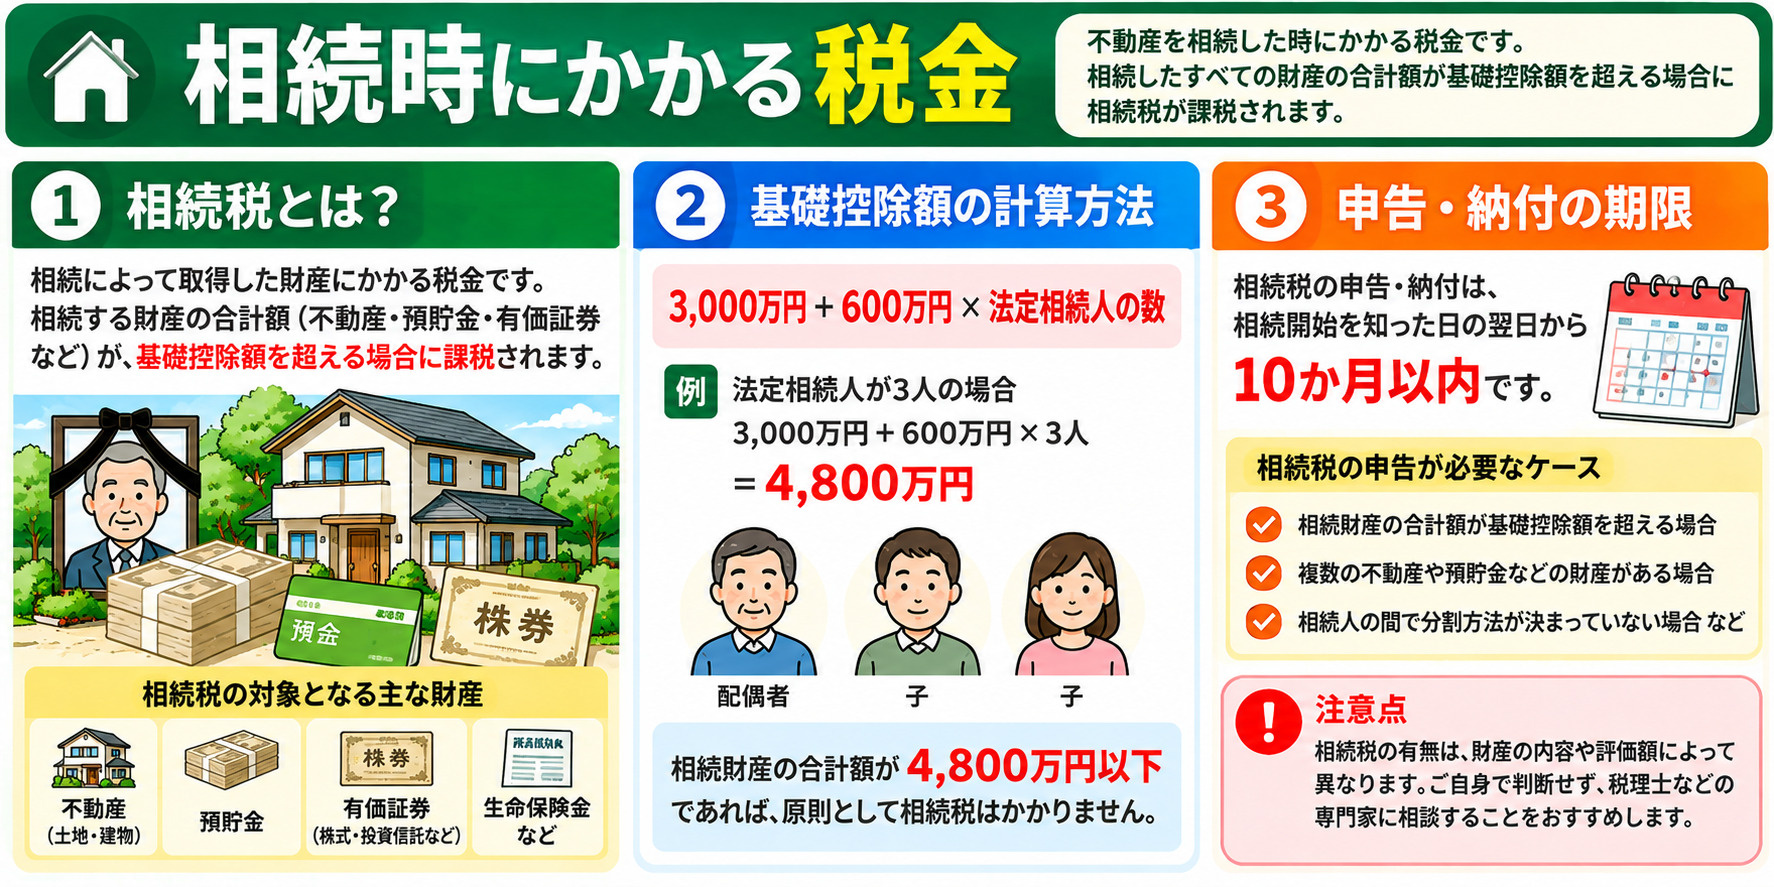
相続税は、相続によって取得した財産の課税価格の合計額などが、基礎控除額を超える場合に課税される税金です。
一方、譲渡所得税・住民税は、不動産を売却して課税対象となる利益が生じた場合に関係する税金です。
つまり、相続税がかからなかった方でも、相続した不動産を売却した際に税金が発生する可能性があります。
この2つは別の仕組みであることを理解しておきましょう。
2.相続税は必ずかかるわけではありません
相続税には、次の基礎控除があります。
3,000万円+600万円×法定相続人の数
例えば、法定相続人が2人の場合、基礎控除額は4,200万円です。
相続財産の課税価格の合計額などが基礎控除額以下であれば、原則として相続税はかかりません。
ただし、財産には不動産だけでなく、預貯金や有価証券なども含まれます。
また、生命保険金や生前贈与などについても、一定のルールがあります。
相続税の申告が必要な場合、原則として相続開始を知った日の翌日から10か月以内に申告・納付する必要があります。
相続税が発生するかどうか分からない場合は、早めに税理士へ相談することが大切です。
3.不動産売却時の税金はどう計算する?
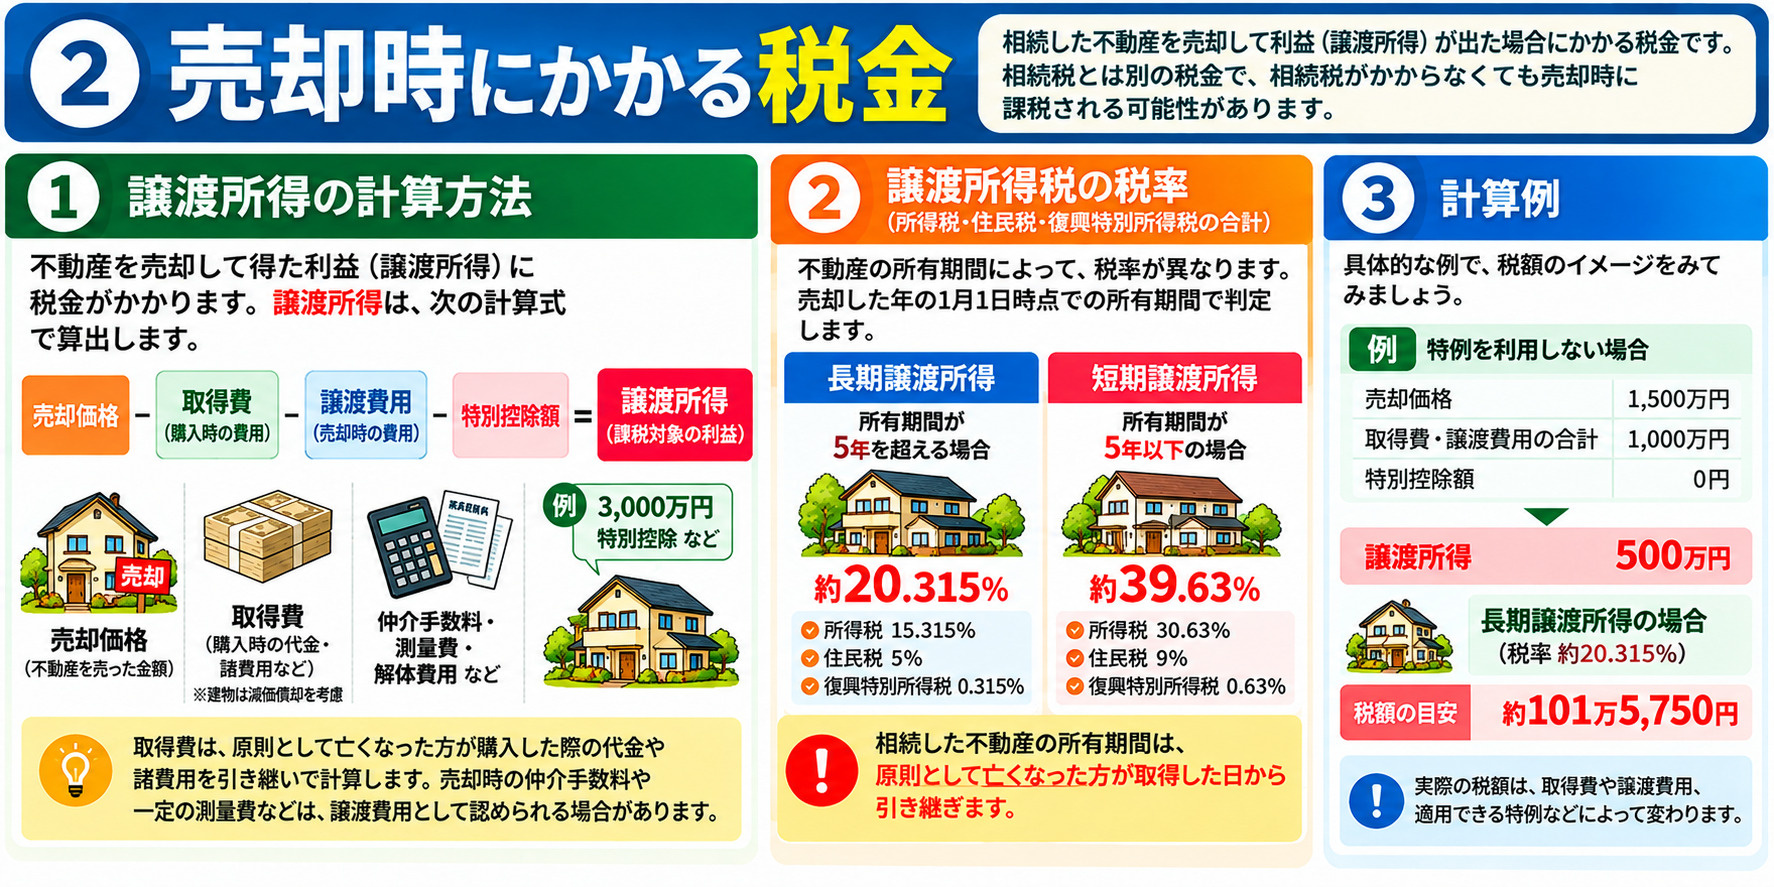
相続した不動産を売却して利益が生じた場合、譲渡所得に対して所得税・住民税などが課税されます。
基本的な計算式は次のとおりです。
譲渡所得=売却価格-(取得費+譲渡費用)-特別控除額
取得費には、原則として亡くなった方が購入した際の代金や購入時の諸費用などを引き継いで計算します。
建物については減価償却費相当額を差し引く必要があります。
また、売却時の仲介手数料や一定の測量費などは、譲渡費用として認められる場合があります。
例えば、売却価格が1,500万円、取得費と譲渡費用の合計が1,000万円で、特別控除がない場合、譲渡所得は500万円となります。
この500万円に対して、所有期間などに応じた税率が適用されます。
なお、相続した不動産の所有期間は、原則として亡くなった方が取得した日から引き継ぎます。
4.譲渡所得税の税率はどのくらい?
不動産の譲渡所得に対する税率は、所有期間によって異なります。
売却した年の1月1日時点で所有期間が5年を超える場合は長期譲渡所得、5年以下の場合は短期譲渡所得です。
長期譲渡所得の税率は、所得税・復興特別所得税・住民税を合わせて原則20.315%です。
短期譲渡所得の場合は、原則39.63%となります。
例えば、長期譲渡所得が500万円で特例を利用しない場合、税額は約101万5,750円となります。
ただし、実際の税額は取得費や譲渡費用、適用できる特例などによって変わります。
5.相続した空き家には3,000万円特別控除がある?
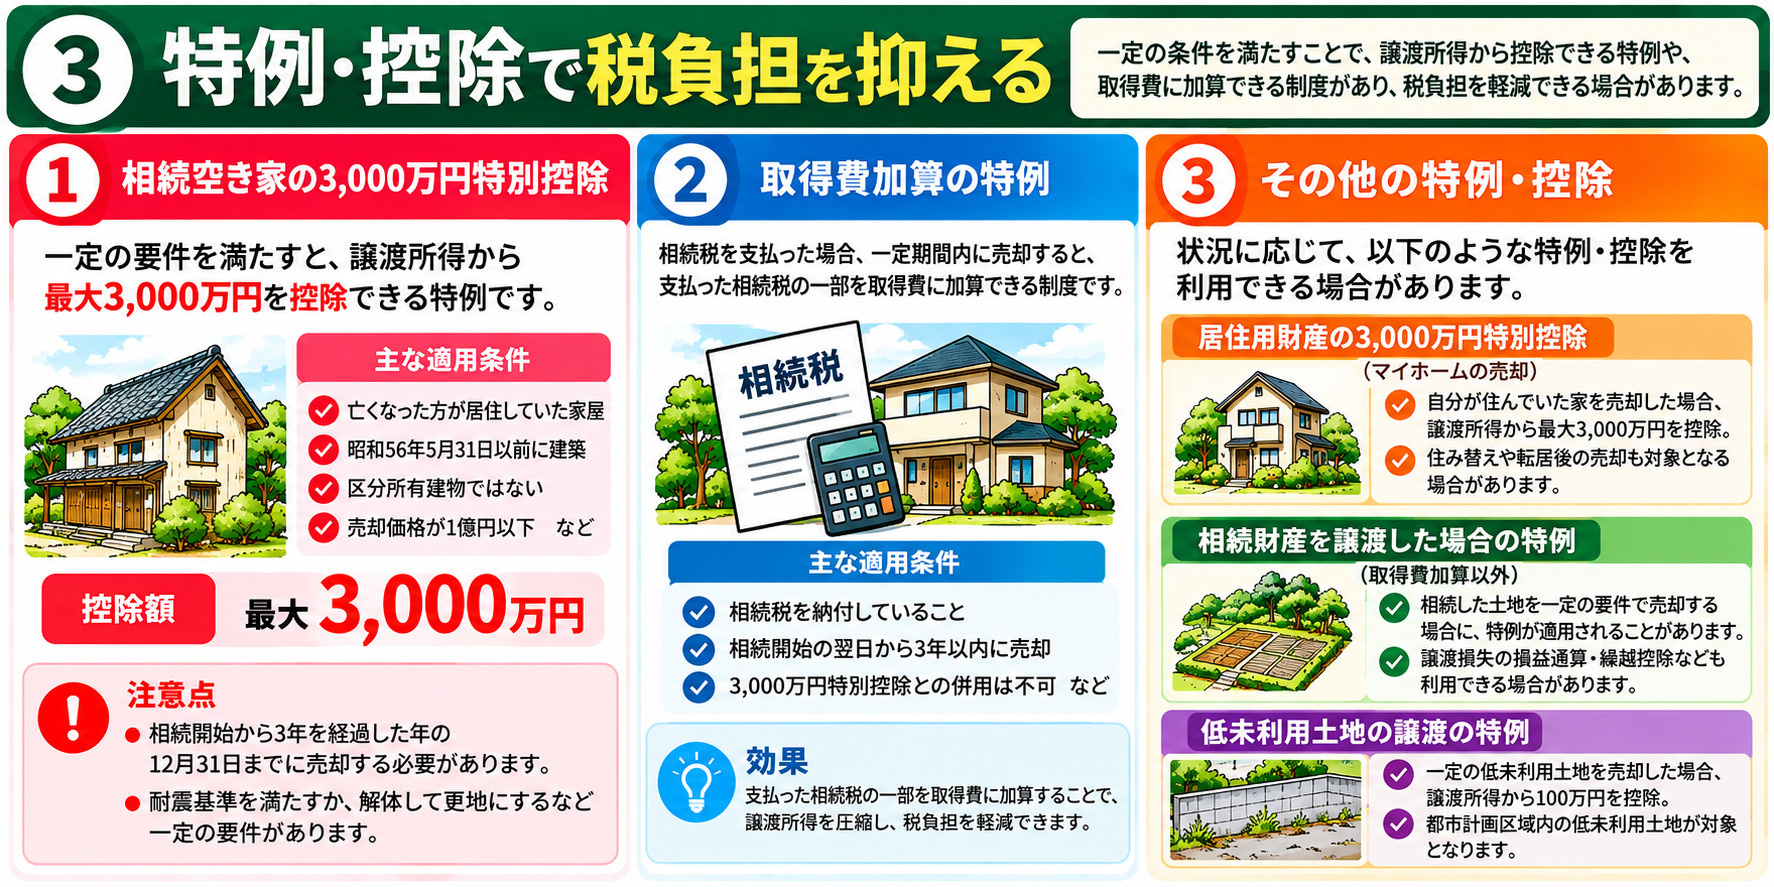
相続した実家を売却する場合、ぜひ知っておきたいのが「被相続人の居住用財産(空き家)を売ったときの特例」です。
一定の要件を満たすと、譲渡所得から最高3,000万円を控除できる場合があります。
ただし、すべての空き家に適用されるわけではありません。
主な条件として、亡くなった方が居住していた家屋であること、原則として昭和56年5月31日以前に建築されたこと、区分所有建物ではないことなどがあります。
さらに、売却価格が1億円以下であることや、一定の売却期限を守ることなども必要です。
2024年以降の譲渡では、一定の要件のもと、買主が譲渡後の翌年2月15日までに耐震改修や取り壊しを行う場合も対象となることがあります。
なお、相続人が3人以上の場合、控除上限が1人あたり2,000万円となるケースがあります。
特例を受けるには確定申告が必要です。
適用要件は細かいため、売却前に税理士などへ確認することをおすすめします。
6.相続税を支払った場合の取得費加算の特例
相続税を納付した方には、「相続財産を譲渡した場合の取得費の特例」が利用できる場合があります。
これは、一定期間内に相続した不動産などを売却した場合、支払った相続税のうち一定額を取得費に加算できる制度です。
取得費が増えることで、課税対象となる譲渡所得を抑えられる可能性があります。
ただし、相続開始日の翌日から、原則として相続税の申告期限の翌日以後3年を経過する日までに売却する必要があります。
また、相続空き家の3,000万円特別控除とは、同じ不動産の譲渡について併用できません。
どちらの制度が適しているかは、個別に確認する必要があります。
7.古い実家で購入時の資料がない場合は?
相続した実家が築40年・50年以上の場合、購入当時の売買契約書が見つからないこともあります。
取得費が分からない場合には、売却価格の5%を概算取得費として計算できる制度があります。
例えば、売却価格が1,000万円の場合、概算取得費は50万円です。
ただし、取得費が少なく計算されると、譲渡所得が大きくなり、税負担が増える可能性があります。
購入時の契約書や領収書などが残っていないか確認し、取得費を合理的に算定できる資料がないか税理士に相談しましょう。
8.税金以外に必要な費用も確認しましょう
相続不動産の売却では、税金以外にも費用が発生する場合があります。
例えば、相続登記の登録免許税や司法書士報酬、仲介による売却の場合の仲介手数料、測量費、残置物撤去費用などです。
また、建物の状態によっては解体費用が必要になるケースもあります。
一方、不動産会社による直接買取であれば、仲介手数料は不要です。
山洋不動産では、仲介と直接買取の両方に対応しており、物件の状態やお客様のご希望に合わせた売却方法をご提案しています。
まとめ|相続不動産の税金は売却前の確認が大切です
相続した不動産を売却する際には、相続税と譲渡所得税の違いを理解することが大切です。
また、相続空き家の3,000万円特別控除や取得費加算の特例など、一定の条件を満たせば税負担を軽減できる制度もあります。
ただし、制度には適用期限や細かな条件があるため、売却後ではなく、売却前に確認しておくことをおすすめします。
株式会社山洋不動産では、奈良市を中心に、相続不動産・空き家・実家じまいなどの売却や買取についてご相談をお受けしています。
税金に関する専門的な判断については、必要に応じて税理士などの専門家と連携しながら、安心して売却を進められるようお手伝いします。
「相続した実家を売りたいけれど、税金が心配」
そんな方も、まずはお気軽にご相談ください。
株式会社山洋不動産
奈良市大宮町三丁目5番35号 アクティブ宝泉ビル6階
TEL:0742-94-5581